
 Контакт
 Как се пазарува?

Доставка
Наръчник за пазаруване
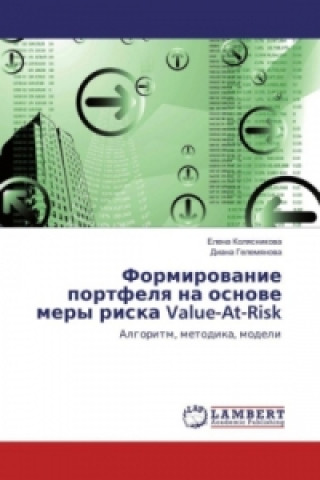
Formirovanie portfelya na osnove mery riska Value-At-Risk
Algoritm, metodika, modeli
 Руски език
 141 b
До 30 дни за връщане на стоки
Клиентите са закупили също
 /
 С твърди корици
 40.24
€
78.71 лв



 /
С меки корици
21.17
€
41.41 лв


 /
С твърди корици
53.30
€
104.25 лв


 /
С меки корици
9.09
€
17.78 лв
 /
С меки корици
24.31
€
47.54 лв

 /
С меки корици
33.46
€
65.44 лв
 /
С твърди корици
180.16
€
352.37 лв

 /
С меки корици
59.88
€
117.11 лв
 /
С меки корици
37.52
€
73.38 лв



V rabote rassmotreny osnovnye ponyatiya teorii riskov, proanalizirovany sushhestvujushhie metody i podhody k ocenke riska portfelya finansovyh vlozhenij na osnove metodologii Value-at-Risk. Razrabotan algoritm optimizacii portfelya s uchetom treh mer riska: stoimosti pod riskom Value-at-Risk, standartnogo otkloneniya i poluotkloneniya. Osushhestvlena formalizaciya matematicheskih modelej soglasno algoritmu. Realizovan vychislitel'nyj jexperiment formirovaniya optimal'nogo portfelya. Predstavlen vychislitel'nyj jexperiment formirovaniya optimal'nogo portfelya na osnove prognozirovaniya uslovnoj volatil'nosti metodom jexponencial'nogo sglazhivaniya i s ispol'zovaniem GARCH-modelej. Issledovanie provodilos' na osnove statisticheskogo i portfel'nogo analiza. Obrabotka statisticheskoj informacii osushhestvlyalas' v programmah MS Excel, Statistica10 i Eviews 7. Rabota adresovana shirokomu krugu jekonomistov, rabotnikam bankov, analitikam, investoram, rabotajushhim na finansovyh rynkah i zhelajushhim sformirovat' optimal'nyj portfel' iz finansovyh instrumentov.


Информация за книгата
Руски език

Подарете тази книга днес
Лесно е
1 Добавете книгата в количката си и изберете Доставка като подарък 2 В замяна ще ви изпратим ваучер 3 Книгата ще пристигне на адреса на получателяМоже би ще Ви заинтересува
 /
С меки корици
18.76
€
36.69 лв





 /
С меки корици
64.04
€
125.26 лв

 /
С меки корици
13.62
€
26.63 лв


 /
С меки корици
76.48
€
149.59 лв


Здравейте! Аз съм Libroamiko, вашият книжен съветник.
Как мога да ви помогна?