
 Контакт
 Как се пазарува?

Доставка
Наръчник за пазаруване
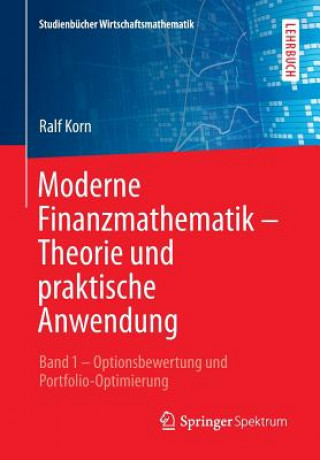
Moderne Finanzmathematik - Theorie Und Praktische Anwendung
Band 1 - Optionsbewertung Und Portfolio-Optimierung
 Немски език
 92 b
До 30 дни за връщане на стоки
Клиентите са закупили също


 /
 С меки корици
 10.28
€
20.10 лв

 /
С меки корици
8.68
€
16.98 лв


 /
С меки корици
16.86
€
32.97 лв
 /
С меки корици
18.76
€
36.69 лв
 /
С меки корици
30.37
€
59.41 лв

 /
С меки корици
14.90
€
29.15 лв
 С меки корици
10.58
€
20.70 лв


 /
С меки корици
30.58
€
59.81 лв




Es werden die typischen Aufgabenstellungen der zeitstetigen Modellierung von Finanzmärkten wie Optionsbewertung (insbesondere die Black-Scholes-Formel und zugehörige Varianten) und Portfolio-Optimierung (Bestimmen optimaler Investmentstrategien) behandelt. Die benötigten mathematischen Werkzeuge (wie z. B. Brownsche Bewegung, Martingaltheorie, Ito-Kalkül, stochastische Steuerung) werden in selbständigen Exkursen bereitgestellt. Dabei werden alle ökonomischen Prinzipien und wichtigen finanzmathematischen Resultate in einem ausführlichen Einführungsteil anhand diskreter Modelle motiviert und theoretische Grundlagen aus dem Bereich der stochastischen Prozesse immer im Hinblick auf die Anwendung präsentiert. Hinweise auf durch populäre Strategien und Anwendungen in der Praxis stellen den Bezug zur Finanzindustrie dar. Das Buch eignet sich als Grundlage einer Vorlesung, die sich an einen Grundkurs in Stochastik anschließt. Es richtet sich an Studierende der Mathematik und der Finanzwirtschaft sowie an Praktiker in Banken und Versicherungen.


Информация за книгата
Немски език

Подарете тази книга днес
Лесно е
1 Добавете книгата в количката си и изберете Доставка като подарък 2 В замяна ще ви изпратим ваучер 3 Книгата ще пристигне на адреса на получателяМоже би ще Ви заинтересува

 /
С меки корици
51.50
€
100.73 лв
 /
С меки корици
99.56
€
194.73 лв





 /
С меки корици
69.95
€
136.82 лв


 /
С твърди корици
14.44
€
28.24 лв


 /
С твърди корици
43.89
€
85.85 лв

 /
С меки корици
13.93
€
27.24 лв


 /
С твърди корици
18.96
€
37.09 лв
 /
С меки корици
26.62
€
52.07 лв
Здравейте! Аз съм Libroamiko, вашият книжен съветник.
Как мога да ви помогна?