
 Contact
 How to shop

Delivery
Shopping guide
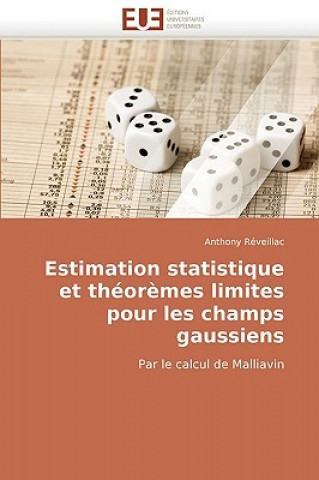
Estimation Statistique Et Th or mes Limites Pour Les Champs Gaussiens
 French
 135 b
Up to 30 days for returns
Customers also purchased





 /
 Paperback
 28.11
€
54.97 лв
 /
Paperback
12.28
€
24.01 лв




 /
Hardback
73.08
€
142.92 лв

Dans cette thčse nous appliquons le calcul de Malliavin ŕ l''estimation statistique de paramčtres de certains processus stochastiques et ŕ l''obtention de théorčmes de la limite centrale pour les variations quadratiques ŕ poids de processus fractionnaires ŕ un ou deux paramčtres, ainsi qu''ŕ l''approximation gaussienne de mesures de probabilités multidimensionnelles. En particulier nous construisons des estimateurs de type Stein pour la dérive de processus gaussiens et pour l''intensité de processus de Poisson. Puis nous calculons l''estimateur bayésien du signal d''entrée d''un canal de Poisson en fonction de la dérivée de Malliavin de la vraisemblance du canal. Le deuxičme objectif principal de cette thčse consiste ŕ établir des théorčmes de la limite centrale pour les variations quadratiques ŕ poids de certains processus fractionnaires ŕ un ou deux paramčtres. Enfin dans le dernier chapitre nous appliquons la méthode de Stein et du calcul de Malliavin afin d''obtenir des bornes explicites pour l''approximation gaussienne multidimensionnelle de fonctionnelles de champs gaussiens.


About the book
French

Give this book today
It's easy
1 Add to cart and choose Deliver as present at the checkout 2 We'll send you a voucher 3 The book will arrive at the recipient's addressYou might also be interested in
 /
Paperback
12.95
€
25.32 лв


 /
Hardback
30.88
€
60.40 лв
 /
Paperback
50.87
€
99.50 лв


 /
Hardback
119.64
€
233.99 лв

 /
Paperback
17.89
€
34.98 лв


Hi! I'm Libroamiko, your book advisor.
How can I help you?